X-ray펀드 활용 · 7화
대표 AI는 '관찰 대상'을 권고하고 승인은 보류했다: 코히런트 최종보고서와 추가 조사 24건
마스터가 부서 원장과 회의를 받아 판단 초안을 썼고, 시스템은 그 초안을 승인 대기로 격리했다. 호메로스는 차단 사유를 맨 위에 둔 최종보고서를 편찬했고, 출력팀이 21시 51분에 패키지를 닫았다.
21시 46분 12초, 대표실의 마스터가 판단을 쓰기 시작했다. 마스터는 내 자리를 대신 맡는 대표 좌석이다. 부서 보고를 판단 초안으로 조립하지만 실제 승인 권한은 없다. 입력은 부서 보고 원장, 호메로스의 회의록, 대표회의 준비도 점검 결과다. 새로 조사하지 않는다. Claude Opus 5.5로 2분 50초 동안 썼고, 근거로 받아들인 주장은 93건이었다.
질문의 전제부터 고쳤다
대표 판단 보고서에는 정해진 질문 틀이 있다. 시장은 왜 이 회사에 관심을 두지 않는가, 싼 이유는 정당한가, 시장이 놓친 구조는 무엇인가, 가치함정인가. 싸고 소외된 회사를 찾는 틀이다.
마스터는 첫 문단에서 전제를 고쳤다. 코히런트는 소외된 기회가 아니고, 싸야 할 이유가 있는 가치함정이라고 단정할 근거도 없다. 두 질문 모두 싸다는 전제에서 출발하는데, 후행 PER 71.1, PBR 5.2, 시가총액 $57.2B로는 싸지 않기 때문이다. 대신 이렇게 분류했다. 비싼 성장 기대가 이익의 질과 현금 전환의 검증을 기다리는 자산이다. 시장이 관심을 두지 않는다는 절에도 그 전제는 성립하지 않는다고 적고, 관심이 개별 회사보다 AI 데이터센터 묶음에 쏠려 있다는 정황만 약한 판단으로 남겼다.
‘싼 이유’ 절은 ’가격이 흔들릴 이유가 정당한가’로 바꿔 검토했다. 이익과 현금의 괴리, 음의 잉여현금흐름, 영업 수익성의 공백은 정당한 이유로 봤다. 엔비디아와 일본 대기업에서 끌어온 자본은 강점이면서 희석의 통로라 부분적으로만 정당하다고 봤다. 부채비율 0.3, 유동비율 2.43, 늘어난 현금성자산은 할인을 약하게 만드는 사실로 따로 적었다.
시장이 놓친 구조 다섯
앞 화들의 결론이 여기서 하나로 모였다. 마스터는 구조마다 근거 수준을 붙였다.
- 영업현금흐름 급감은 증설로 설명되지 않는다. 확인된 구조다. 4화에서 요한이 골드렛에게 던진 질문이 그대로 올라왔다.
- 현금 잔고가 늘어난 것은 영업의 결과가 아니다. 추론이다. 잉여현금흐름이 -$1.0B인 기간에 엔비디아의 $2B가 들어왔다.
- 핵심 단계만 쥐는 선택적 계열화. 회사 설명과 가설이다. 6화 회의에서 솔로몬의 반박으로 다듬어진 설명이다.
- 고정비와 취소할 수 없는 약정은 양방향 증폭기다. 회사가 스스로 인정한 위험이다.
- 엔비디아와의 관계는 세 갈래로 나눠야 한다. 지분 $2B는 자본이고, 구매 약정과 생산능력 확보권은 별개의 거래이며, 매출 20% 고객을 엔비디아로 추정하면 안 된다. 4화에서 헤르메스가 이을 수 없다고 한 대목이다.
부서 간 충돌 10건
마스터는 부서 사이에서 엇갈린 지점을 따로 모았다. 10건 가운데 4건은 해소됐고, 5건은 해소되지 않았고, 1건은 제한적으로만 썼다.
| 충돌 | 결과 |
|---|---|
| 낙폭의 원인 (테미스 대 패러독스) | 해소. ’판정 불가’로 수정 |
| 영업현금흐름 급감의 원인 (골드렛 대 요한) | 해소. 원인 자체는 미확인 |
| 20% 고객과 엔비디아가 같은가 (골드렛 대 헤르메스) | 해소. 분리 |
| 정량 점수의 독립성 (그레이엄 대 부르바키2) | 해소. 참고 신호로만 |
| FY2026 영업이익 (공식 원장 미확인 대 웹 $898M) | 미해소. 웹 값은 근거로 쓰지 않음 |
| 고객 집중이 병목인가 (병목분석실 안의 엇갈린 판정) | 미해소 |
| 20% 비중이 확인됐는가 (병목 대 리스크의 발췌 범위 차이) | 미해소. 10-K 인용을 따름 |
| 이익률 개선은 쌓이는 역량인가 되돌아갈 효과인가 | 미해소. 회사가 비중을 나누지 않음 |
| 엔비디아 계약은 희소성의 인정인가 협상력의 신호인가 | 미해소. 두 읽기 모두 공시와 양립 |
| 부문별 성장 숫자 (회의 대 원장) | 방향 설명으로만 사용 |
판단: 관찰 대상 유지, 승인 보류
마스터의 결론은 관찰 대상 유지 권고였다. 투자 가능 승인은 보류했다. 이유는 셋이다. 가치평가에 필요한 영업이익, 매출총이익률, 선행 PER이 비어 있다. 이익과 현금이 반대로 움직이는 원인을 모른다. 연결·테마·시간국면 분석이 부분 수용 상태이고 미확인 항목이 291건이다. 회피 판단도 하지 않았다. 매출 성장, 흑자 전환, 낮은 부채, 전략 자본을 끌어오는 능력은 공식 숫자로 확인됐기 때문이다. 다시 판정할 조건도 적었다. 영업이익과 매출총이익률, 순이익의 구성, 영업현금흐름의 운전자본 분해가 채워지면 다시 본다.
권한의 경계도 보고서에 그대로 적혀 있다. 이 판단은 대표 좌석의 조직상 의견이고, 매수·매도 지시나 목표주가나 비중을 담지 않으며, 최종 결정은 사용자에게 있다.
시스템은 이 초안을 한 번 더 걸렀다. 부서 원장이 ’부분’이고 세 분석이 부분 수용이었으며, 초안 검증에서 문장 하나가 강등됐다. 그래서 공식 기록의 판정은 ’미확정’으로 남았고, 마스터가 쓴 초안은 ’승인 대기, 주문 권한 없음, 공식 판단 아님’이라는 꼬리표를 단 채 격리됐다. 관찰 대상이라는 결론은 보고서에 남지만, 시스템이 그것을 판단으로 확정하지는 않는다.
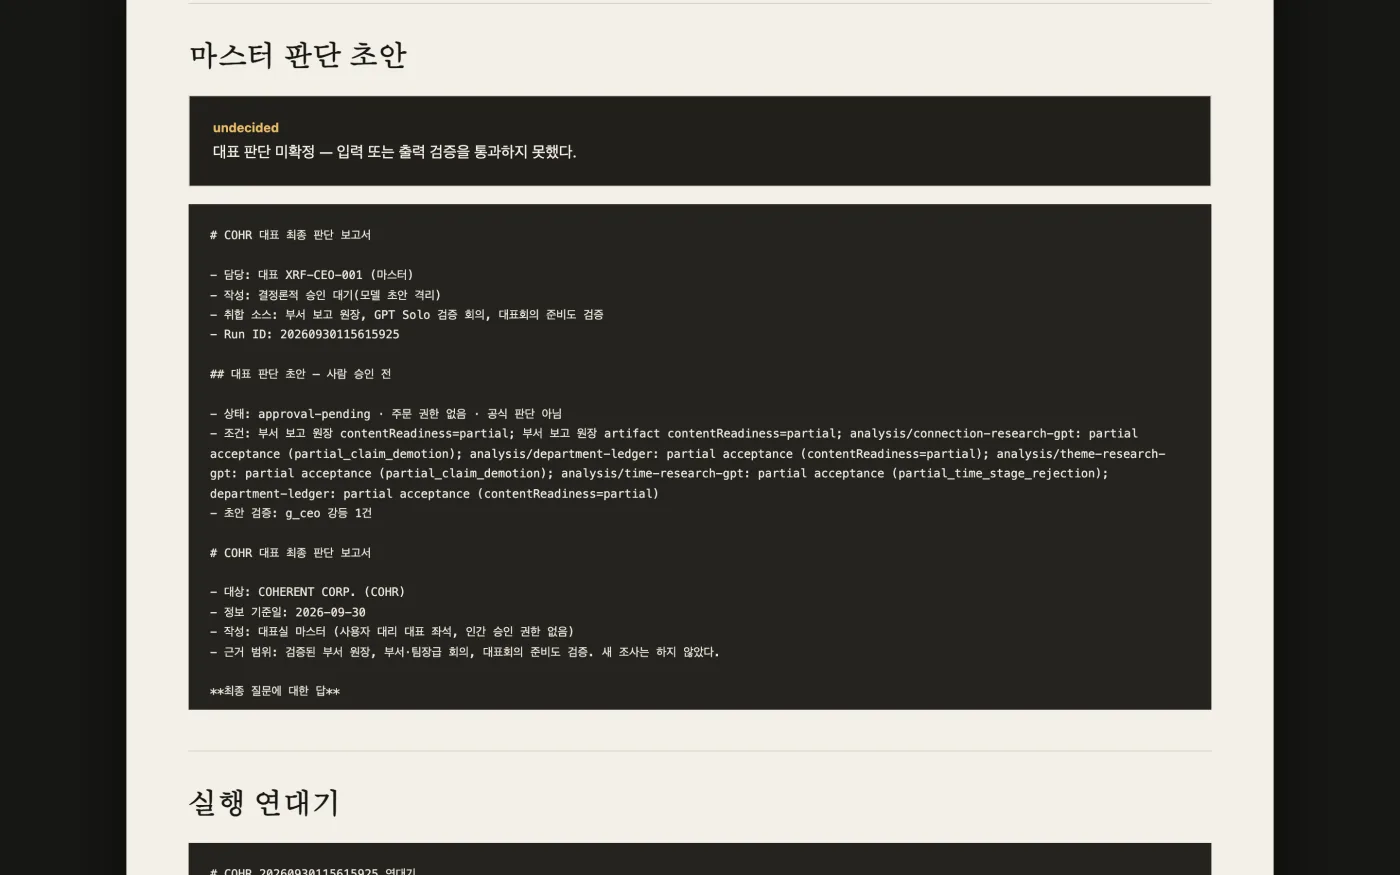
추가 조사 지시 24건
마스터는 무엇을 더 알아야 하는지도 남겼다. 다섯 묶음, 24건이다.
| 묶음 | 건수 | 예 |
|---|---|---|
| 게이트·부분 수용 보완 | 6 | 강등된 문장 특정, 저하된 로빈과 바리스 재수집 |
| 재무 공백 (최우선) | 6 | FY2025·2026 영업이익과 매출총이익률, 영업현금흐름의 운전자본 분해 |
| 사업·관계 공백 | 7 | 20% 고객의 계약 구조, 엔비디아 약정의 금액과 기간, 설비투자 용도 |
| 법률·규제 공백 | 4 | 화웨이 관련 조사의 진행 단계, 10-K 내부통제 결론 원문 |
| 이해 공백 | 1 | 설립 당시의 사업과 지금의 두 사업으로 옮겨 온 과정 |
1화의 저하된 수집원, 2화에서 슈테른이 비워 둔 칸, 6화 회의의 남은 질문 대부분이 이 표 안에 다시 들어 있다.
호메로스의 최종보고서: 차단 사유가 맨 위에
21시 49분 2초, 호메로스가 최종보고서를 편찬했다. 0.25초가 걸렸다. 새 주장 없이 부서 원장, 반대심문, 미해결 항목, 마스터의 초안을 엮는 일이라 모델을 다시 부르지 않는다.
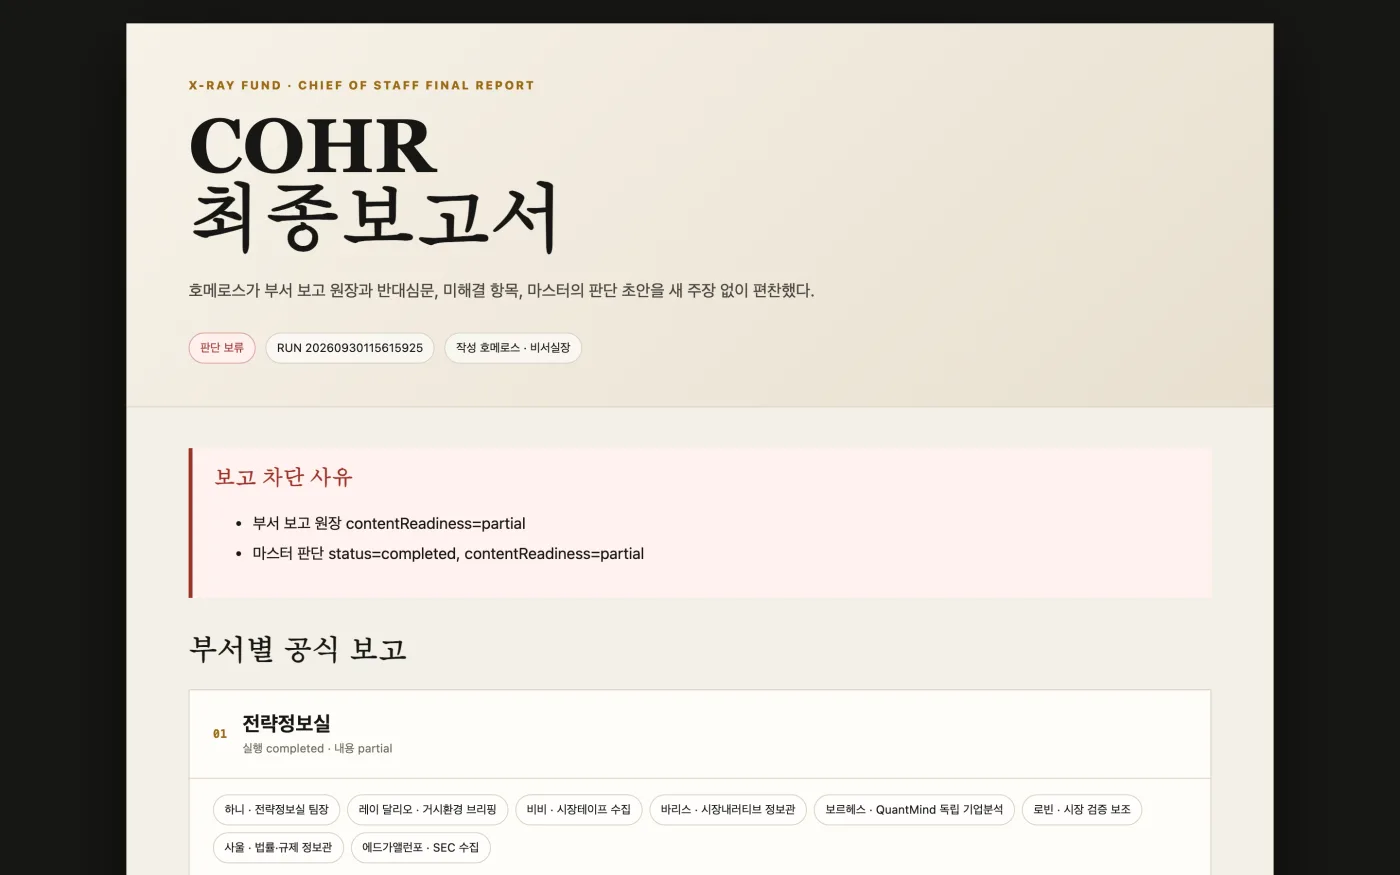
보고 준비도는 ’차단’이었다. 보고서 맨 위에 차단 사유 두 줄이 먼저 나온다. 부서 보고 원장이 부분 상태이고, 마스터 판단도 부분 상태라는 것이다. 그 아래에 전략정보실부터 근거감사실까지 부서별 공식 보고가 이어지고, 마스터 판단 초안, 실행 연대기, 근거 봉인 해시가 뒤따른다.
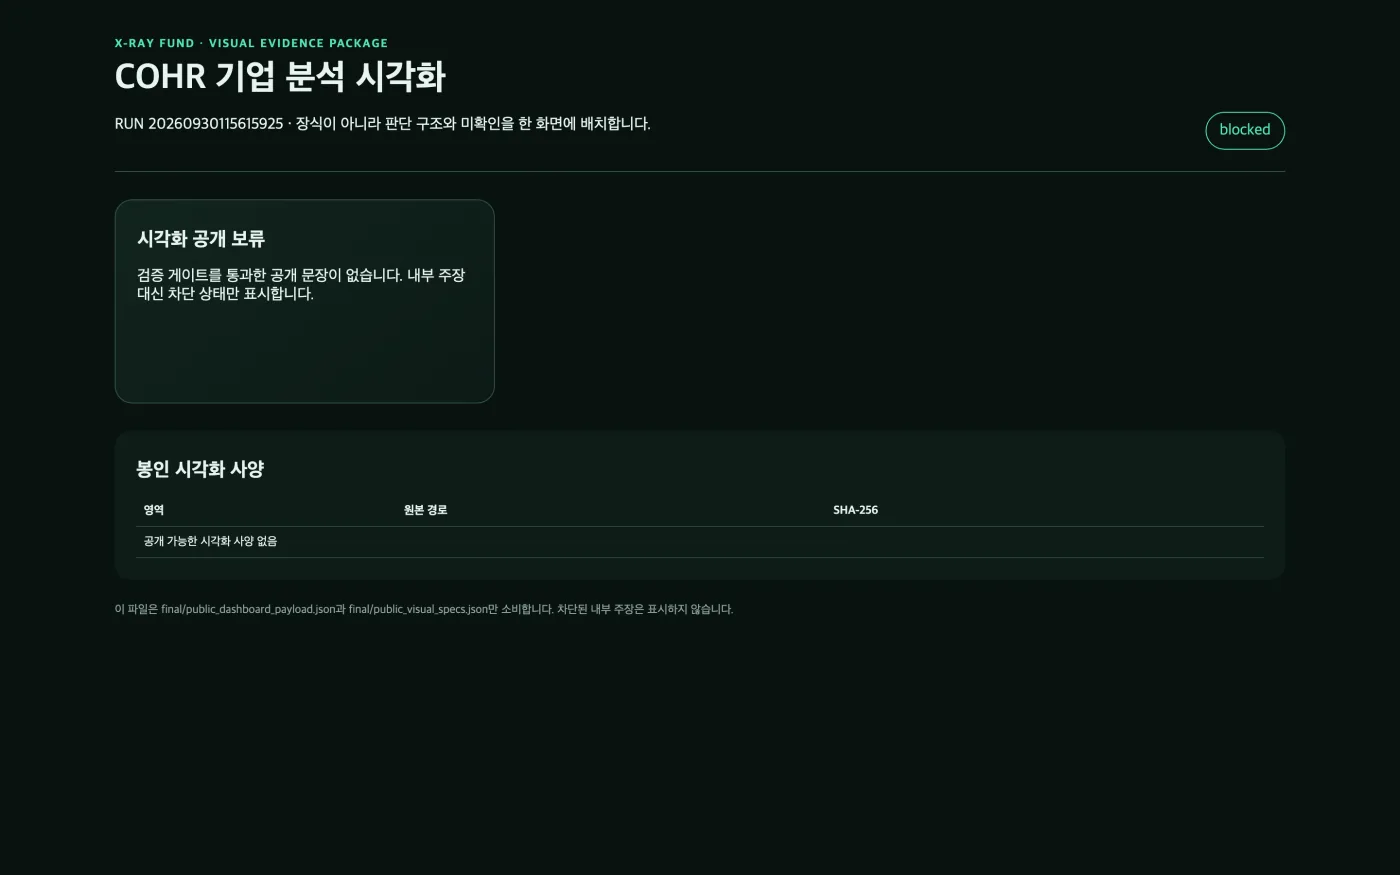
정보시각화실의 밥 로스는 그림을 그리지 않았다. 검증 게이트를 통과한 공개 문장이 없으면 내부 주장 대신 차단 상태만 표시하는 것이 규칙이다. 시각화 화면에는 ‘시각화 공개 보류’ 카드 한 장만 남았다.
21시 51분 18초, 보고서출력팀이 최종보고서, 부서와 팀장급 회의록, 시각화를 HTML, DOCX, PDF로 묶고 파일마다 SHA-256을 적은 목록을 만들었다. 패키지 상태는 완료, 내용 준비도는 차단. 두 값이 따로 기록된다. 55분이 여기서 끝났다.
내가 읽는 보고서는 따로 만든다
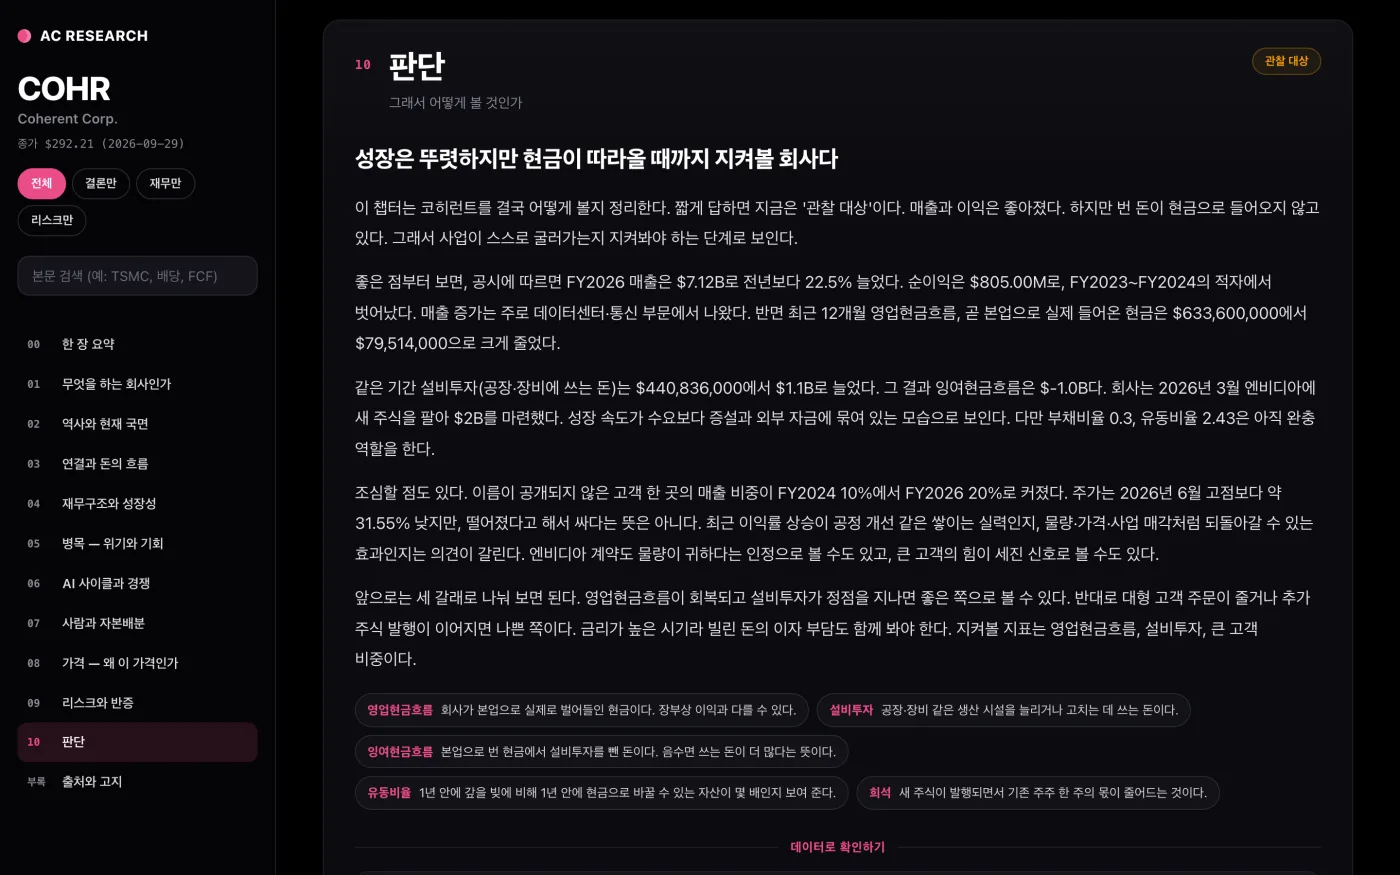
최종보고서는 감사용 기록이라 길고 딱딱하다. 7분 뒤인 21시 58분, 같은 실행 결과로 ’AC 리서치 종목보고서’를 만들었다. 실행 폴더의 결과물을 해시와 함께 읽어 12개 장으로 다시 묶는 빌더가 따로 있다. 장마다 쉬운 설명이 먼저 나오고 근거 데이터가 이어진다. 결론만, 재무만, 리스크만 골라 읽을 수도 있다. 장별 서술 11개가 검증을 통과했고, 분석이 끝나지 않은 부분은 채우지 않고 비워 두었다.
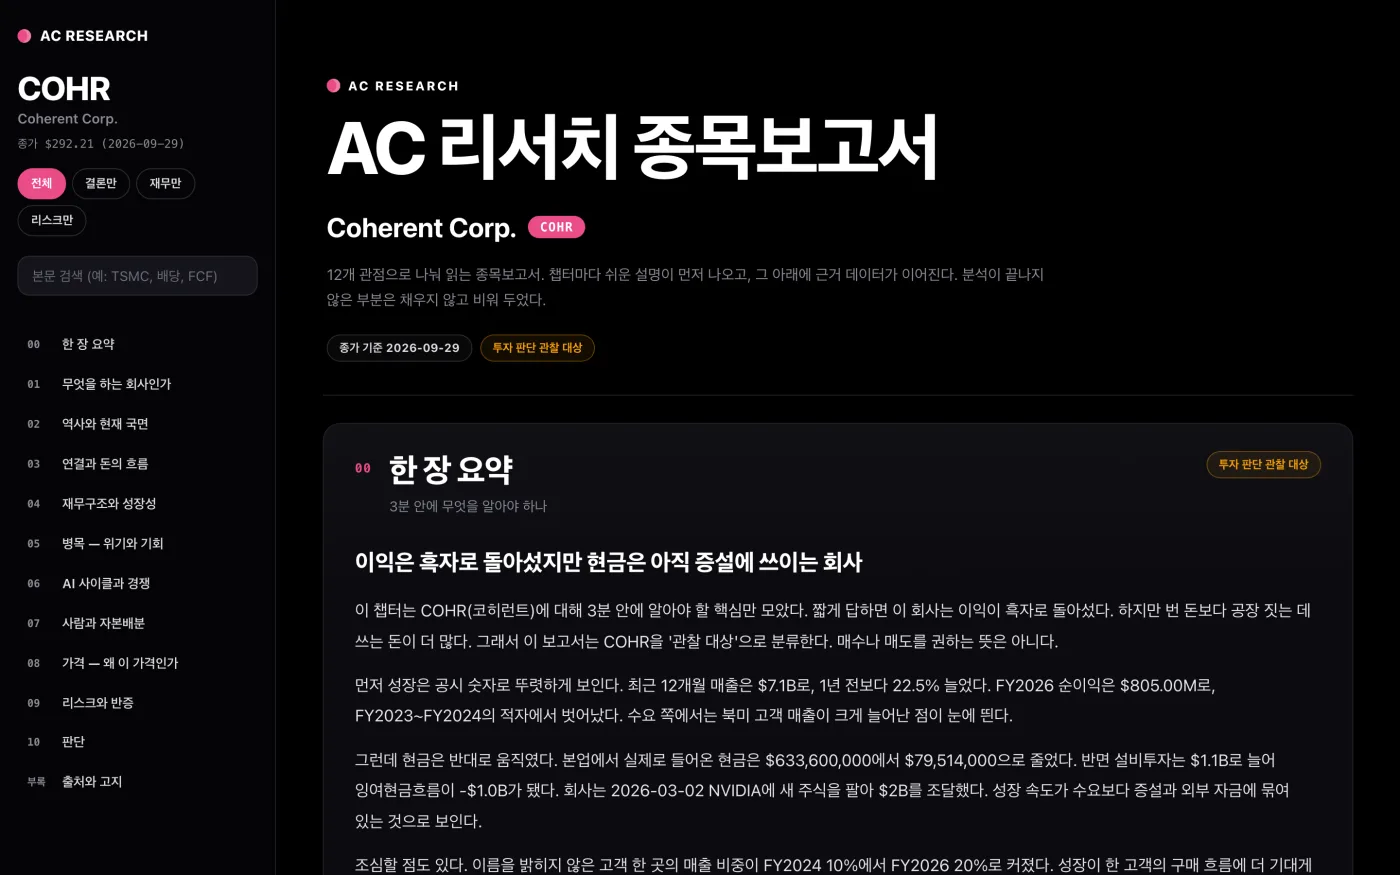
판단 장의 제목은 이렇다. 성장은 뚜렷하지만 현금이 따라올 때까지 지켜볼 회사다.
55분이 남긴 것
X-ray펀드는 코히런트에 대해 결정하지 않고 멈췄다. 결정에 필요한 숫자가 비어 있다는 것을 수집 83초 만에 기록했고, 그 빈칸이 문서철과 여섯 갈래 분석과 감사와 회의를 거치는 동안 한 번도 채워진 척하지 않았다. 마스터가 남긴 핵심 의문은 한 줄이다. 순이익 $804,998,000은 공장에서 나온 것인가, 그리고 사라진 영업현금은 어디에 묶여 있는가.
약점도 드러났다. 피타고라스는 이사 약력 문장을 거래 관계로 등록했다. 규칙으로 찍은 부서 회의록 12개는 형식만 회의였다. 공식 재무 데이터에서 영업이익이 이어지지 않자, 그 빈칸 하나가 끝까지 판단을 막았다. 결론만큼이나 이 약점들도 실행 기록에 그대로 남아 있다.
판단은 내가 한다. X-ray펀드가 하는 일은 그 판단 앞에 무엇이 확인됐고 무엇이 비어 있는지를 정직하게 펼쳐 놓는 것이다.
X-ray펀드는 실제 매매와 연결되어 있지 않다. 이 연재는 분석 과정의 기록이며 특정 종목의 매수·매도를 권하지 않는다.
X-ray펀드 활용 · 전 7화
- 1화코히런트 분석 첫 83초: 수집 직원 7명이 자료를 모으고 원본 60개를 봉인했다
- 2화자료조사실 7명은 0.4초 만에 문서철 17종을 봉인했다: LLM 없이 규칙만 썼다
- 3화순이익 8억 달러, 영업현금 8천만 달러: 재무·연결·병목 분석실이 같은 빈칸을 가리켰다
- 4화분석가끼리 반박해 주장 세 개를 고쳤다: 코히런트 잠정 결론은 '관찰 대상'
- 5화주장 985건 가운데 출처까지 묶인 것은 126건이었다: 근거감사실은 1초 만에 인계를 보류했다
- 6화회의록 다섯 구간을 23분 동안 썼다: 코히런트는 '먼저 지은 생산능력을 AI 수요로 채우는 회사'로 정리됐다
- 7화대표 AI는 '관찰 대상'을 권고하고 승인은 보류했다: 코히런트 최종보고서와 추가 조사 24건